Si les prix reflètent déjà tout ce qu'on sait, peut-on vraiment battre la Bourse ?
En 2013, le prix Nobel d'économie a été attribué conjointement à l'homme qui disait que les marchés sont efficients et à celui qui disait qu'ils ne le sont pas.
▶ Lancer l'histoireEn grande partie non, et pas de façon fiable, selon l'hypothèse des marchés efficients. Elle affirme que les prix des actifs reflètent déjà toute l'information disponible. Si une nouvelle sur une entreprise est publique, les investisseurs qui en profitent poussent le prix jusqu'à ce que la nouvelle ne serve plus à rien. Battre le marché de façon régulière, une fois le risque pris en compte, devrait donc être impossible : les prix ne bougent qu'avec l'information nouvelle, que personne, par définition, ne peut connaître à l'avance.
Les preuves sont partagées. Dès les années 1930, des études suggéraient que les investisseurs professionnels ne parvenaient généralement pas à faire mieux que le marché, et qu'à court terme les cours des actions se comportaient comme une marche aléatoire. C'est pourquoi même Warren Buffett, critique de la théorie, recommande des fonds indiciels peu coûteux à la plupart des gens.
Mais les versions les plus fortes de l'idée ne tiennent pas. Certains types d'actions ont dégagé des rendements anormalement élevés pendant longtemps. Robert Shiller a montré que les prix varient bien plus que ne le justifierait une prévision rationnelle des dividendes futurs, et il a annoncé une bulle boursière en mars 2000, en plein sommet. Et il y a une énigme logique : si les prix contenaient déjà toute l'information, personne ne serait payé pour la dénicher, donc un marché parfaitement efficient ne pourrait pas exister.
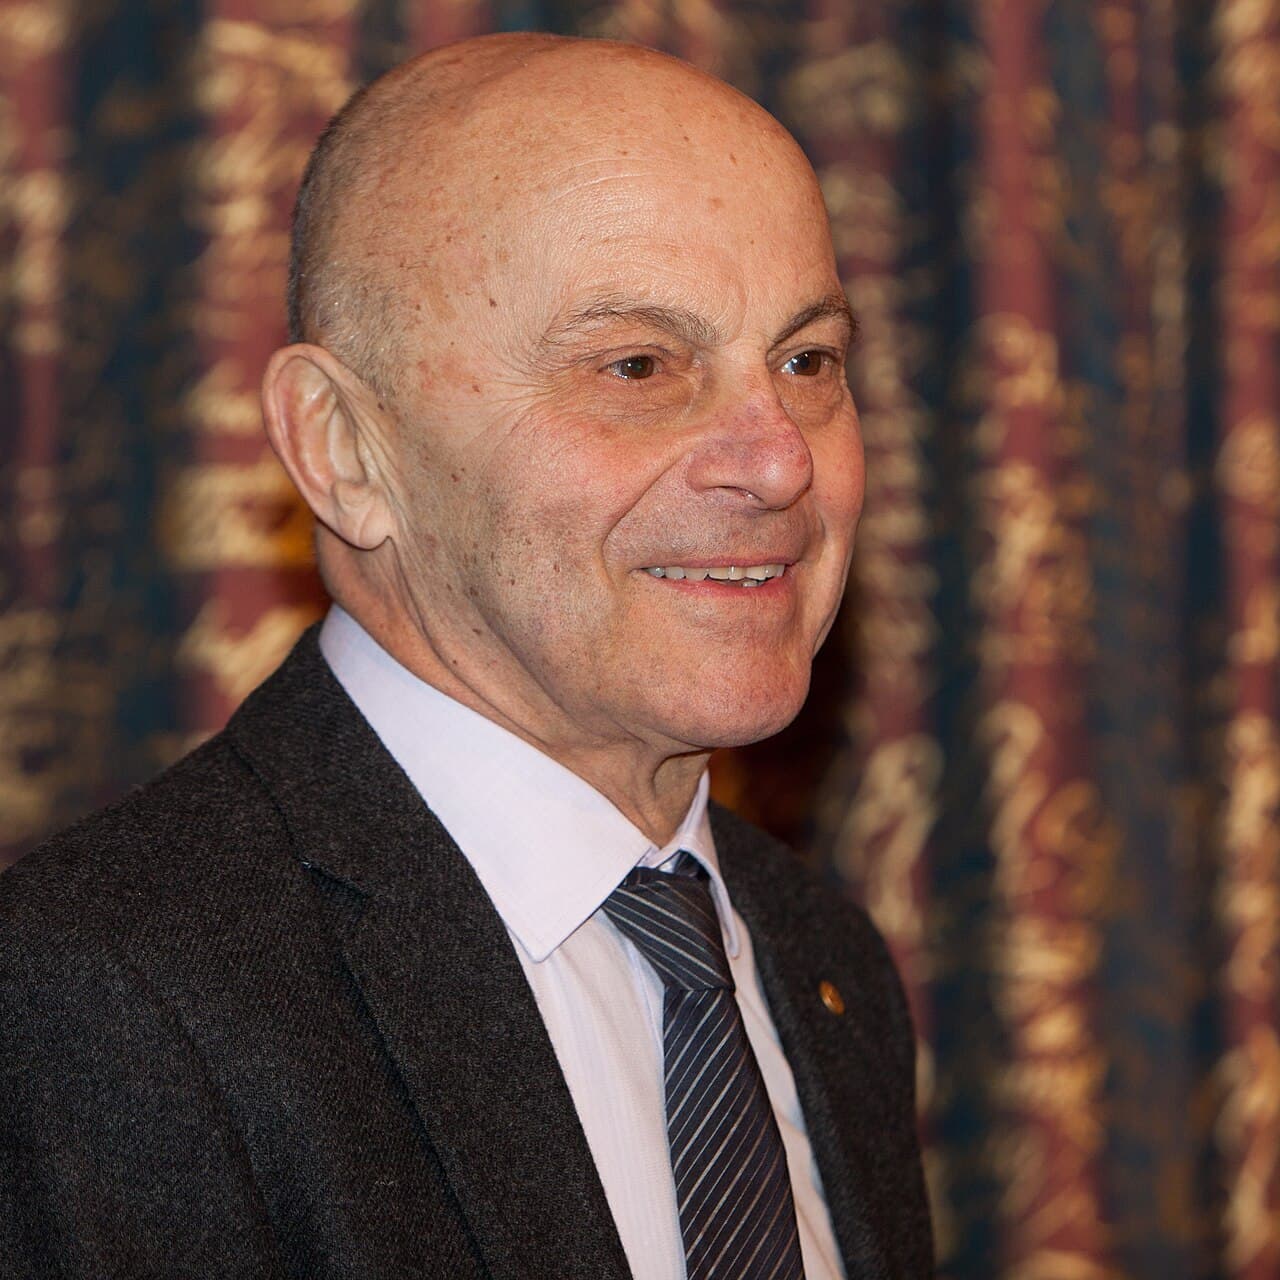
Le débat est si serré qu'en 2013 le prix Nobel a été partagé entre Eugene Fama, champion de la théorie, et Shiller, son critique le plus célèbre.
Eugene Fama
- Les prix reflètent toute l'information disponible
- On ne bat pas durablement le marché, risque compris
- La théorie a tenu pendant la crise de 2008, selon lui
Robert Shiller
- Les prix varient plus que des prévisions rationnelles ne le justifient
- Les bulles existent : il en a annoncé une en mars 2000
- La psychologie humaine fait bouger les marchés
Quiz
0/3
Récap
Très efficient, jamais parfaitement : si les prix contenaient toute l'information, personne ne serait payé pour la trouver.
Le fait surprenant · Le champion de la théorie, Eugene Fama, et son critique le plus connu, Robert Shiller, ont partagé le même prix Nobel en 2013.
Liens
- ❄️ Comment une forme peut-elle avoir 1,26 dimension ?
- 🌷 La tulipomanie a-t-elle vraiment ruiné les Hollandais ?
- Random walk hypothesis
- Behavioral economics
- Index fund
Sources (4)
Pas de source, pas d'affirmation. Chacun des 32 faits de cette leçon renvoie à au moins une de ces sources.