Comment une question sur les intérêts composés a-t-elle révélé le nombre e ?
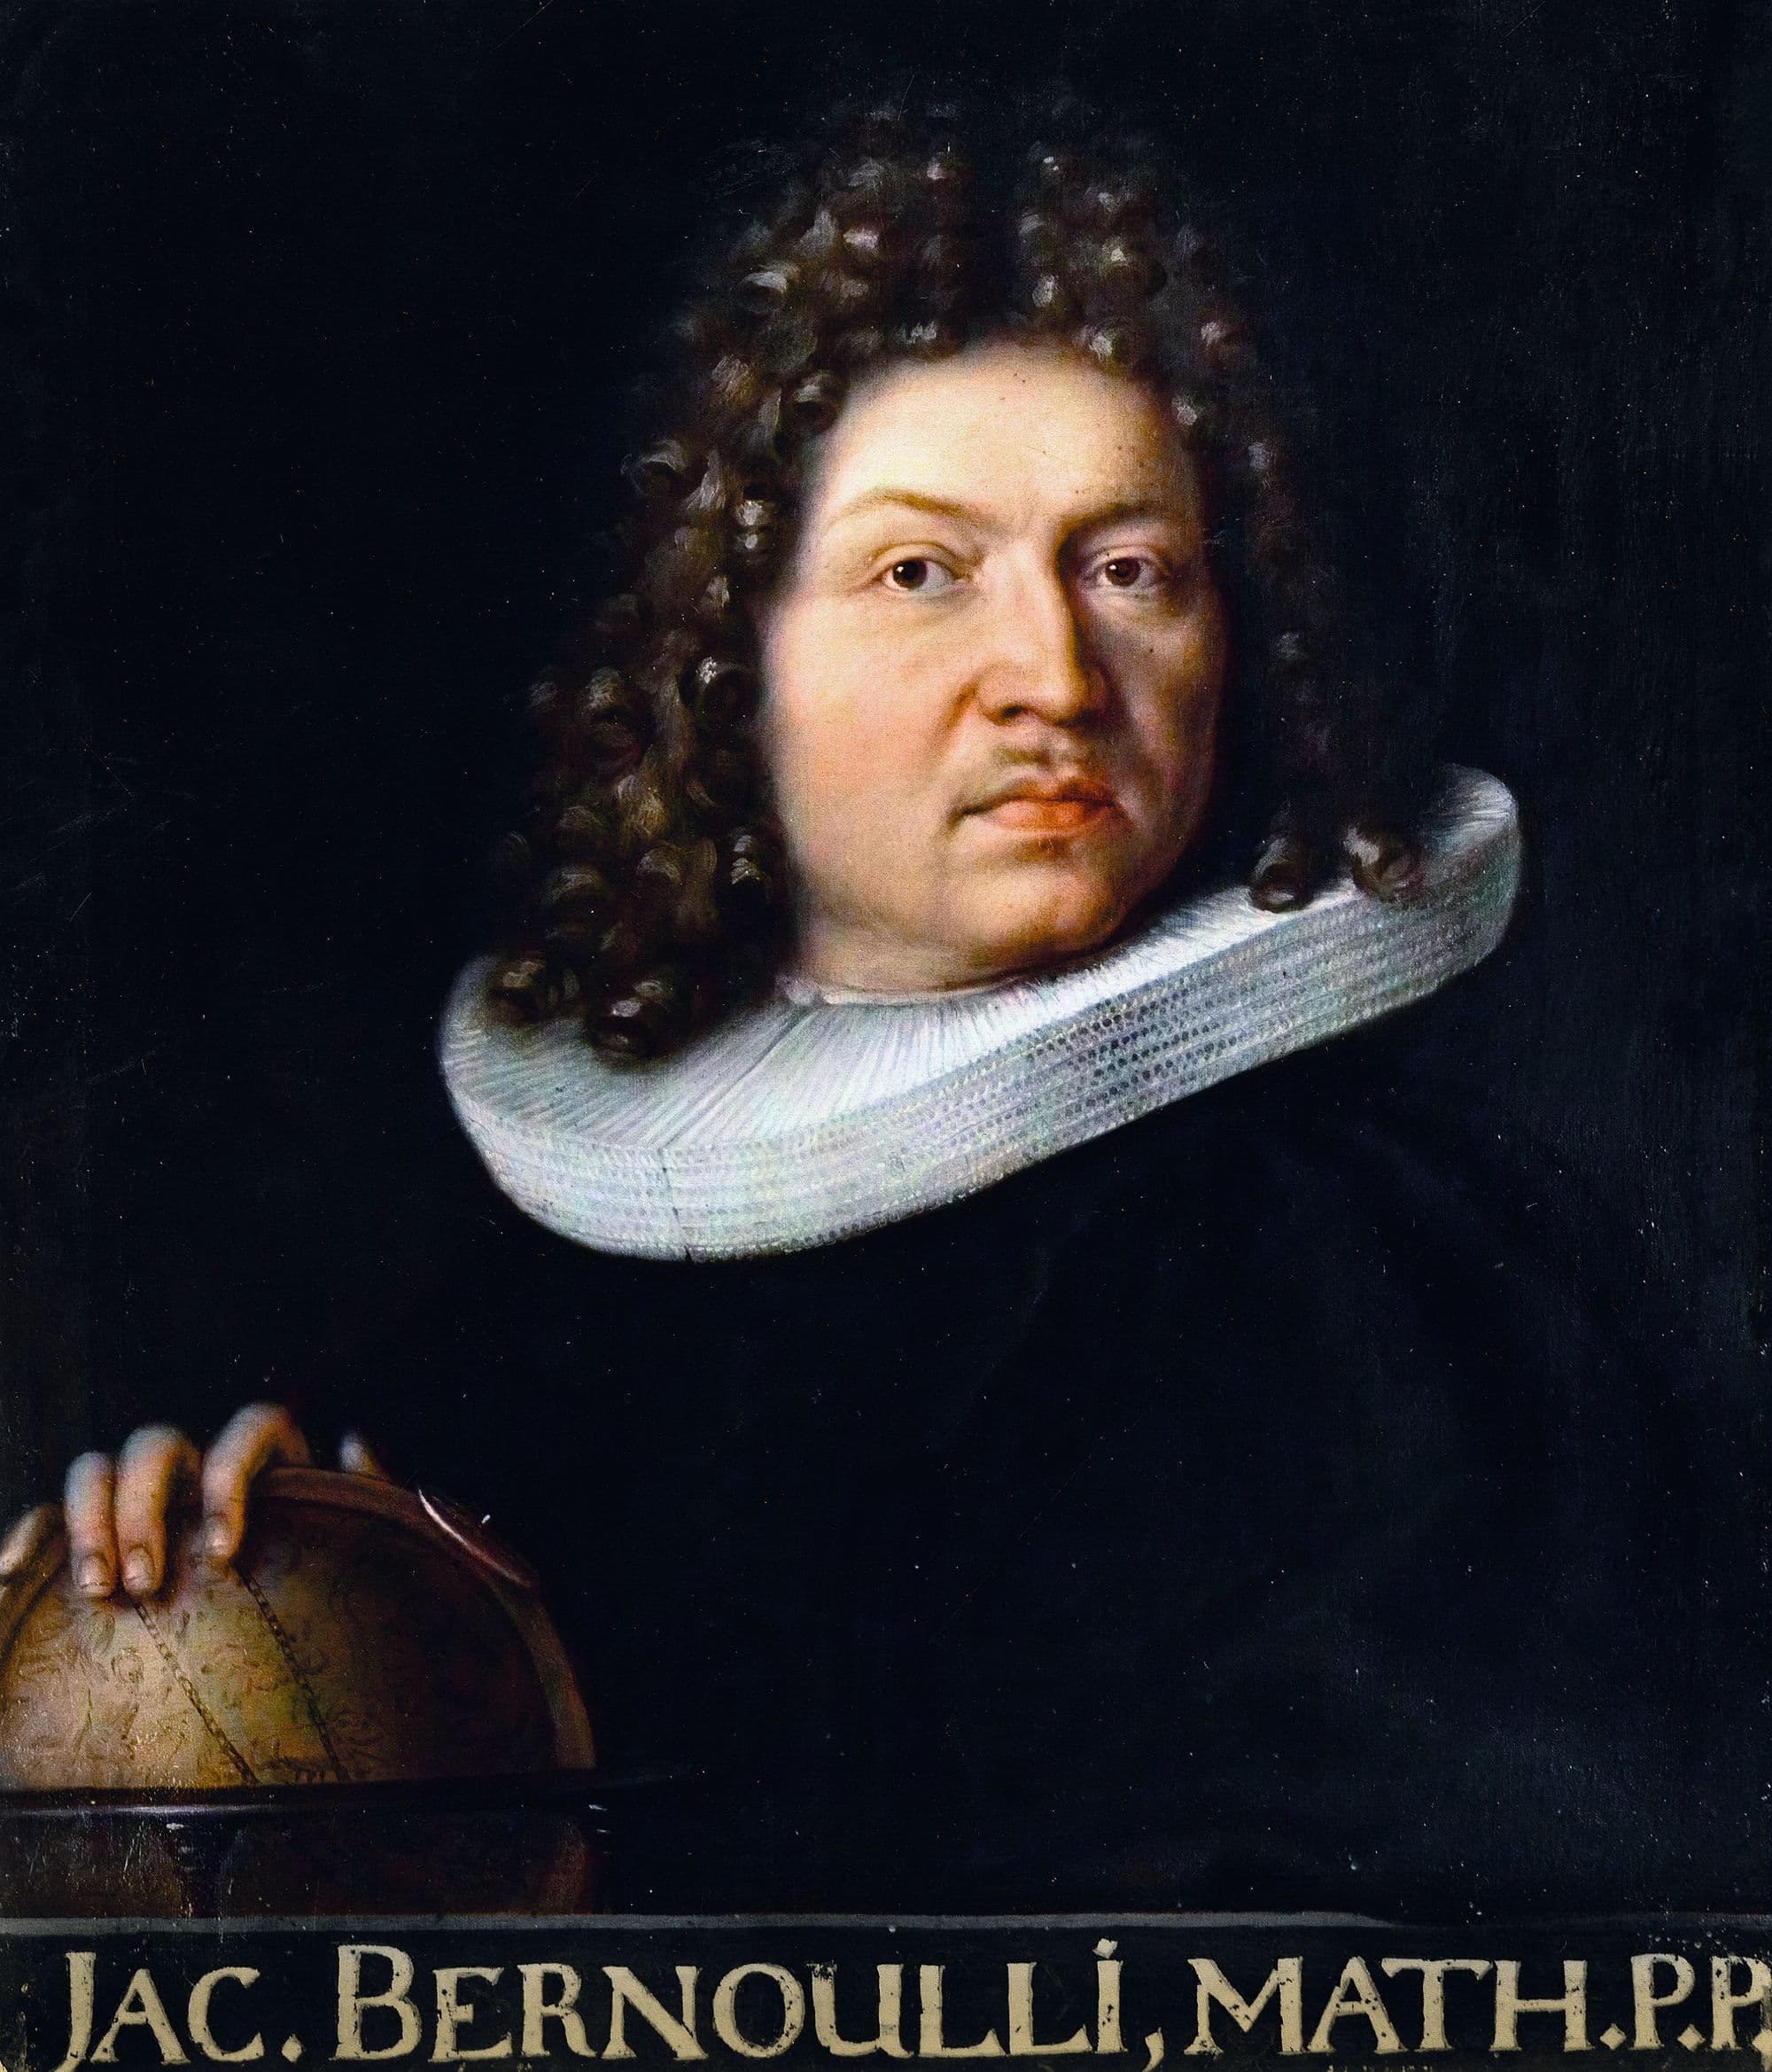
En 1683, Jacob Bernoulli s'est demandé ce que devient un dollar si la banque ajoute les intérêts de plus en plus souvent. La réponse était un nouveau nombre : e.
▶ Lancer l'histoireEn se demandant ce qui se passe quand on ajoute les intérêts de plus en plus souvent. En 1683, Jacob Bernoulli étudie une petite énigme : un compte démarre avec 1 $ et rapporte 100 % d'intérêts par an. Versés une seule fois, en fin d'année, les intérêts portent le compte à 2 $. Mais les intérêts composés rapportent des intérêts sur les intérêts, donc les verser en tranches plus petites et plus fréquentes rapporte davantage : composé chaque semaine, le dollar devient environ 2,69 $, et composé chaque jour, environ 2,71 $. Bernoulli remarque que le résultat s'approche d'une limite à mesure que les intervalles rétrécissent. Cette limite, atteinte avec une capitalisation continue, vaut 2,718281828… : c'est le nombre qu'on appelle aujourd'hui e.
Les intérêts composés, ce sont des intérêts payés sur des intérêts : une fois qu'une banque ou un placement ajoute des intérêts à ton solde, le prochain calcul d'intérêts porte sur ce montant plus élevé, pas seulement sur ta mise de départ. Place 1 000 $ sur un compte à 5 % par an, et après un an tu as 1 050 $ ; après deux ans tu as 1 102,50 $, et non 1 100 $, parce que les intérêts de la deuxième année ont été calculés sur le nouveau solde, plus élevé.
L'idée elle-même est ancienne. Une tablette d'argile babylonienne datant d'environ 2000 à 1700 avant notre ère pourrait contenir le tout premier problème d'intérêts composés jamais enregistré, même s'il a fallu attendre le Moyen Âge pour que des mathématiciens l'étudient sérieusement. Pendant des siècles, le concept a eu une réputation terrible : les intérêts composés exigés par les prêteurs étaient autrefois considérés comme la pire forme d'usure, et le droit romain, ainsi que le droit coutumier de nombreux autres pays, les condamnaient sévèrement. Les marchands en avaient pourtant besoin : vers 1340, le marchand florentin Pegolotti publie une table de taux d'intérêts composés, et en 1494 le manuel de mathématiques de Luca Pacioli donne la fameuse « règle de 72 », une astuce pour estimer en combien d'années un placement double simplement en divisant 72 par le taux d'intérêt. En 1613, Richard Witt écrit le premier livre entièrement consacré au sujet, avec 124 exemples résolus.
Aujourd'hui, les mathématiques n'ont pas changé, mais la réglementation, si : de nombreux pays exigent désormais légalement que les banques affichent un taux d'intérêt composé annuel unique et comparable, pour que les épargnants ordinaires puissent voir quel compte offre vraiment la meilleure affaire.
Quiz
0/3
Récap
Les intérêts composés sont des intérêts payés sur des intérêts, c'est pourquoi la règle de 72 peut estimer le temps de doublement en divisant simplement 72 par le taux.
Le fait surprenant · Quelle que soit la fréquence de capitalisation, 1 $ à 100 % par an ne dépasse jamais environ 2,72 $, une limite trouvée par Bernoulli en 1683 : le nombre e.
Liens
- 🪷 Pourquoi une chose qui double chaque jour semble-t-elle inoffensive jusqu'au dernier moment ?
- 📏 Pourquoi tes oreilles mesurent-elles le son avec une règle invisible ?
- √ Pourquoi la racine carrée de 2 ne peut-elle jamais s'écrire comme une fraction ?
- 💵 Pourquoi l'argent perd-il de la valeur avec le temps ?
Sources (2)
Pas de source, pas d'affirmation. Chacun des 20 faits de cette leçon renvoie à au moins une de ces sources.