Comment une banque centrale refroidit-elle toute une économie en changeant un seul taux d'intérêt ?
Un comité modifie le taux auquel les banques se prêtent entre elles pour une nuit, et des mois plus tard crédits immobiliers, embauches et prix le ressentent.
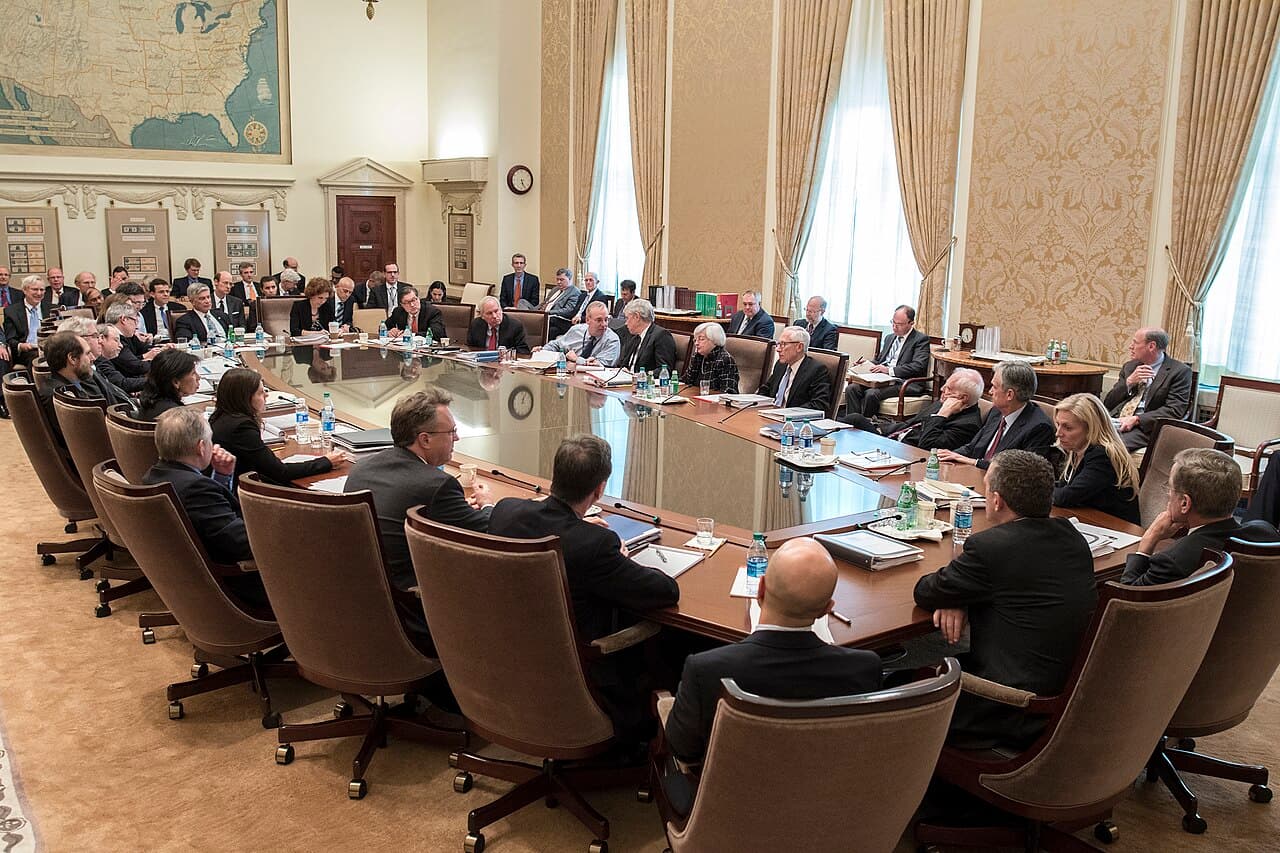
▶ Lancer l'histoireElle fixe le prix des prêts les plus courts qui soient, et ce prix se propage. Les banques se prêtent sans cesse de l'argent pour une nuit. Une banque centrale fixe un objectif pour ce taux au jour le jour et le fait respecter : elle prête toujours aux banques en haut d'une fourchette et rémunère leurs dépôts en bas, si bien qu'aucune banque ne paiera plus ou n'acceptera moins. Aux États-Unis, c'est le taux des fonds fédéraux, fixé par un comité qui se réunit normalement huit fois par an.
À partir de là, le changement se diffuse. Quand le taux directeur monte, les banques prêtent plus cher aux entreprises et aux ménages. Les entreprises empruntent et dépensent moins, embauches comprises, donc les revenus et les dépenses des ménages baissent aussi. Des taux plus élevés tendent aussi à faire baisser le prix des actions et des logements : les propriétaires se sentent plus pauvres et dépensent moins. Ils déplacent également les taux de change, ce qui touche les exportations. Moins de demande globale, c'est moins de pression sur les prix : l'inflation ralentit, même si l'emploi en souffre aussi.
Rien de tout cela n'est instantané, et une bonne partie repose sur les anticipations. Comme ce que les gens croient de l'inflation future pèse sur l'inflation réelle, les banques centrales doivent être crédibles. La plupart visent une cible, souvent 2 %.
Étape 1: Hausse du taux directeur
La banque centrale relève son objectif pour les prêts au jour le jour entre banques.
Étape 2: Le crédit renchérit
Les banques prêtent plus cher aux entreprises et aux ménages.
Étape 3: Dépenses et embauches reculent
Les entreprises réduisent investissements et main-d'œuvre ; les ménages dépensent moins.
Étape 4: Actifs et monnaie bougent
Les prix des logements et des actions baissent ; le taux de change se déplace.
Étape 5: Demande et inflation se calment
Moins de demande globale, c'est moins de pression sur les prix, et sur l'emploi.
La démonstration la plus spectaculaire est venue de Paul Volcker. À la tête de la Réserve fédérale américaine, il a poussé le taux des fonds fédéraux à 20 % en 1981. L'inflation, qui avait culminé à 14,8 % en 1980, est passée sous les 3 % en 1983, mais au prix d'une récession, d'un chômage supérieur à 10 % et d'agriculteurs bloquant la Fed avec leurs tracteurs.
Quiz
0/3
Récap
Taux directeur plus haut → crédit plus cher → moins de dépenses → moins de demande → moins d'inflation, mais aussi moins d'emplois.
Le fait surprenant · La Nouvelle-Zélande a été le premier pays à adopter une cible d'inflation officielle, en 1990.
Sources (4)
Pas de source, pas d'affirmation. Chacun des 31 faits de cette leçon renvoie à au moins une de ces sources.